
Product Carbon Footprint
ที่ปรึกษาคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์
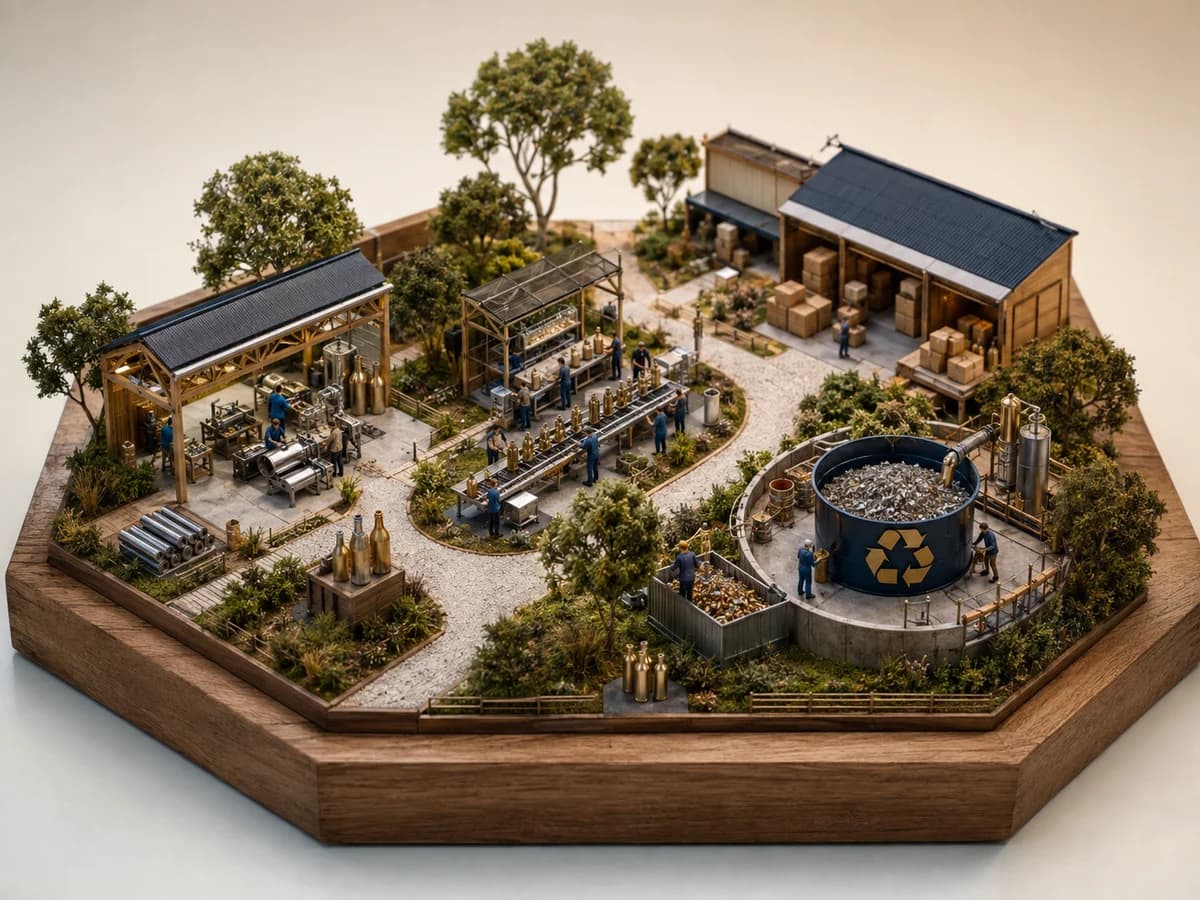
การประเมินคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์เป็นการคำนวณปริมาณการปล่อยและการดูดกลับก๊าซเรือนกระจก โดยกำหนดหน่วยผลิตภัณฑ์และขอบเขตวัฏจักรชีวิตให้ชัดเจน Vosurein เริ่มจากวัตถุประสงค์การใช้ผลิตภัณฑ์ ข้อมูลวัสดุและกระบวนการผลิต เพื่อจัดทำแบบจำลองการคำนวณและระบุแหล่งปล่อยหลัก ช่วยให้บริษัทอธิบายผลแก่ลูกค้าและประเมินการปรับปรุงด้านวัสดุ พลังงาน หรือการขนส่งได้
For Your Business
ธุรกิจที่เหมาะสมและช่วงเวลาที่ควรเริ่ม
เริ่มวางแผนประเมินคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ได้เมื่อลูกค้าขอข้อมูลการปล่อยก๊าซเรือนกระจก เมื่อเตรียมรับการทวนสอบ หรือเมื่อต้องเปรียบเทียบทางเลือกด้านการออกแบบและวัสดุ การเก็บข้อมูลก่อนพัฒนาผลิตภัณฑ์ใหม่หรือเปลี่ยนซัพพลายเออร์ช่วยลดงานค้นหาบันทึกย้อนหลังหลังเริ่มผลิตจำนวนมาก
ก่อนเริ่มงาน ให้ระบุว่าจะนำผลไปใช้เพื่ออะไร การปรับปรุงภายใน การจัดซื้อของลูกค้า การขอฉลาก และการเปรียบเทียบต่อสาธารณะอาจต้องใช้รายละเอียดการศึกษาต่างกัน หากมีหลายรุ่น อาจประเมินผลิตภัณฑ์ตัวแทนก่อน แต่การนำผลไปใช้กับรุ่นอื่นต้องมีเหตุผลรองรับการจัดกลุ่มและการขยายผล
The Challenge
ปัญหาที่ธุรกิจพบบ่อย
บัญชีรายการวัสดุ (BOM) ระบุปริมาณตามการออกแบบ แต่การผลิตจริงมีการสูญเสียวัสดุ อัตราผลได้ และวัสดุที่แตกต่างกันในแต่ละล็อตการผลิต ส่วนใบแจ้งค่าใช้พลังงานของโรงงานอาจครอบคลุมหลายสายการผลิต หากไม่ตรวจสอบข้อมูลเหล่านี้ให้สอดคล้องกัน แม้จะคำนวณยอดรวมได้ ก็อาจอธิบายไม่ได้ว่าผลนั้นแทนผลิตภัณฑ์และสภาวะการผลิตแบบใด
ขั้นตอนการใช้งานและการจัดการเมื่อสิ้นสุดอายุการใช้งานต้องมีสมมติฐานที่สมเหตุสมผล เช่น อายุการใช้งาน ความถี่และพื้นที่ใช้งานของผลิตภัณฑ์ที่ใช้พลังงาน รวมถึงสัดส่วนวัสดุรีไซเคิลและแหล่งที่มาของค่าการปล่อย การศึกษาจะแยกสมมติฐานออกจากบันทึกหน้างาน และประเมินผลเมื่อสมมติฐานสำคัญเปลี่ยนไป
การเปรียบเทียบต่อสาธารณะต้องตรวจสอบเพิ่มเติม แม้ผลทั้งสองจะแสดงเป็นกิโลกรัม CO₂e เหมือนกัน ก็อาจใช้หน้าที่ของผลิตภัณฑ์ ขอบเขต และวิธีการต่างกัน จึงต้องตรวจสอบเงื่อนไขการเปรียบเทียบก่อน ไม่ตัดสินว่าผลิตภัณฑ์ใดดีกว่าจากตัวเลขสูงหรือต่ำเพียงอย่างเดียว
Our Approach
แนวทางและข้อกำหนดที่เกี่ยวข้อง
ISO 14067:2018 กำหนดข้อกำหนดสำหรับการคำนวณและรายงานคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ทั้งแบบเต็มและบางส่วน ตามหลักการประเมินวัฏจักรชีวิต เริ่มจากกำหนดหน่วยหน้าที่หรือหน่วยที่ประกาศ ขอบเขตระบบ และข้อกำหนดเฉพาะของกลุ่มผลิตภัณฑ์ (PCR) ที่เกี่ยวข้อง จากนั้นจัดทำบัญชีรายการตลอดวัฏจักรชีวิต คำนวณผลกระทบต่อการเปลี่ยนแปลงสภาพภูมิอากาศ และแปลผล
ขอบเขตขึ้นอยู่กับวัตถุประสงค์การใช้ผลการศึกษา วัฏจักรชีวิตเต็มรูปแบบอาจครอบคลุมการได้มาซึ่งวัตถุดิบ การผลิต การขนส่ง การใช้งาน และการจัดการเมื่อสิ้นสุดอายุการใช้งาน หากศึกษาถึงเพียงประตูโรงงาน ต้องระบุในรายงานว่าเป็นคาร์บอนฟุตพริ้นท์บางส่วน การกำหนดขั้นตอนการใช้งานและการกำจัดให้พิจารณาตามลักษณะผลิตภัณฑ์และกฎที่เกี่ยวข้อง
แยกการคำนวณออกจากการสื่อสารต่อสาธารณะ: ISO 14067 มุ่งเน้นผลกระทบต่อการเปลี่ยนแปลงสภาพภูมิอากาศ ไม่ครอบคลุมผลกระทบด้านสิ่งแวดล้อมอื่น ๆ สังคม หรือเศรษฐกิจ การชดเชยคาร์บอนและการสื่อสารข้อมูลคาร์บอนฟุตพริ้นท์ก็อยู่นอกขอบเขตมาตรฐานนี้ ดังนั้น หากจะขอฉลากหรือกล่าวอ้างเกี่ยวกับผลิตภัณฑ์หลังจบการศึกษา ต้องตรวจสอบเงื่อนไขสำหรับการใช้งานนั้นแยกต่างหาก
GHG Protocol Product Standard เป็นอีกวิธีหนึ่งสำหรับการจัดทำบัญชีก๊าซเรือนกระจกตลอดวัฏจักรชีวิตผลิตภัณฑ์ โดยเลือกใช้ให้ตรงกับข้อกำหนดของลูกค้าและการศึกษา หากหลายผลิตภัณฑ์ใช้สายการผลิตร่วมกัน ให้ประเมินก่อนว่าสามารถแยกวัดหรือแบ่งกระบวนการย่อยได้หรือไม่ เมื่อจำเป็นต้องปันส่วน ให้เลือกวิธีที่มีเหตุผลรองรับตามกฎที่เกี่ยวข้องและบันทึกเหตุผลไว้ การแปลผลจะระบุข้อจำกัดของข้อมูลและสมมติฐานสำคัญ เพื่อให้ลูกค้าเข้าใจและใช้พิจารณาการปรับปรุงภายใน
ในปี 2026 GHG Protocol และ ISO กำลังร่วมกันพัฒนามาตรฐานการจัดทำบัญชีก๊าซเรือนกระจกระดับผลิตภัณฑ์ การศึกษายังคงใช้ ISO 14067:2018 หรือกฎที่ลูกค้ากำหนดซึ่งใช้ได้ในขณะนั้น โดยบันทึกฉบับที่ใช้และประเมินผลกระทบจากการปรับปรุงมาตรฐานในอนาคต
Process
ขอบเขตและขั้นตอนการให้คำปรึกษา
ยืนยันวัตถุประสงค์ หน่วย และขอบเขต
เริ่มจากรุ่นผลิตภัณฑ์และวัตถุประสงค์การใช้ผลการศึกษา ยืนยันหน่วยหน้าที่หรือหน่วยที่ประกาศ กฎที่เกี่ยวข้อง และขั้นตอนในวัฏจักรชีวิต ระบุขอบเขต สมมติฐาน และช่วงเวลาของข้อมูลให้ชัดเจนก่อนเริ่มเก็บข้อมูล
รวบรวมข้อมูลตลอดวัฏจักรชีวิต
ตรวจสอบ BOM เทียบกับปริมาณวัสดุที่ใช้จริง บันทึกกระบวนการผลิต บรรจุภัณฑ์ และการขนส่ง วางแผนจัดการข้อมูลพลังงานที่ใช้ร่วมกันและเก็บข้อมูลต้นน้ำ หากใช้ข้อมูลทุติยภูมิ ให้ตรวจสอบว่าปี พื้นที่ และเทคโนโลยีของข้อมูลเป็นตัวแทนที่เหมาะสมของผลิตภัณฑ์ที่ศึกษาหรือไม่
คำนวณคาร์บอนฟุตพริ้นท์และวิเคราะห์แหล่งปล่อยหลัก
ตรวจสอบการไหลของวัสดุ หน่วย และการปันส่วน เพื่อให้สืบย้อนจากผลคำนวณไปยังข้อมูลต้นทางได้ นอกจากยอดรวมแล้ว ให้ระบุแหล่งปล่อยหลักในแต่ละขั้นตอนและประเมินผลของสมมติฐานสำคัญ เพื่อนำไปหารือแนวทางปรับปรุง
จัดทำรายงานและวางแนวทางปรับปรุง
จัดทำรายงานที่ระบุผล วิธีการ คุณภาพข้อมูล และข้อจำกัด เพื่อช่วยในการทบทวนและเตรียมรับการทวนสอบ หารือแนวทางปรับปรุงตามแหล่งปล่อย และระบุข้อมูลที่ต้องปรับปรุงเมื่อผลิตภัณฑ์หรือกระบวนการเปลี่ยนแปลง
Preparation
บริษัทต้องเตรียมเอกสารอะไรบ้าง?
เริ่มจากส่งไฟล์ที่มีอยู่สำหรับข้อมูลสี่ประเภทต่อไปนี้ แล้วตรวจสอบช่วงเวลาและหน่วยร่วมกัน:
- ผลิตภัณฑ์และข้อกำหนด: รุ่น ข้อกำหนดทางเทคนิค หน้าที่และวัตถุประสงค์การใช้งาน ข้อกำหนดของลูกค้า รวมถึง PCR และกฎการทวนสอบหรือการขอฉลากที่มีอยู่
- วัสดุและกระบวนการผลิต: BOM ปริมาณวัสดุที่ใช้จริง ปริมาณการผลิต อัตราผลได้ แผนผังกระบวนการ และข้อมูลบรรจุภัณฑ์ พร้อมระบุว่าอุปกรณ์ใช้ร่วมกันระหว่างหลายผลิตภัณฑ์หรือไม่
- พลังงานและโลจิสติกส์: การใช้ไฟฟ้าและเชื้อเพลิง น้ำหนักและระยะทางขนส่ง รวมถึงสมมติฐานที่เกี่ยวข้องกับอายุการใช้งาน วิธีใช้งาน และการจัดการเมื่อสิ้นสุดอายุการใช้งานของผลิตภัณฑ์
- ค่าการปล่อยและหลักฐาน: ข้อมูลจากซัพพลายเออร์ ฉบับของฐานข้อมูลและค่าการปล่อย บันทึกต้นฉบับ รวมถึงการศึกษาและความเห็นจากการทวนสอบที่มีอยู่
แยกข้อมูลที่วัดจริงในพื้นที่ ข้อมูลจากซัพพลายเออร์ และข้อมูลประมาณการให้ชัดเจน หากมีข้อมูลขาดหาย เราจะอธิบายแนวทางเติมข้อมูลและข้อจำกัดต่อผลการศึกษา โดยไม่นำสมมติฐานมาแสดงเป็นค่าที่วัดจริง
Project Planning
การประเมินเวลาและค่าใช้จ่าย
ใช้ BOM แผนผังกระบวนการ และขอบเขตการศึกษาของผลิตภัณฑ์ตัวแทนเพื่อประเมินความซับซ้อนก่อนประมาณงานสำหรับทุกรุ่น นอกจากจำนวนผลิตภัณฑ์แล้ว ประเภทวัตถุดิบ การปันส่วนระหว่างผลิตภัณฑ์ที่ใช้สายการผลิตร่วมกัน การตอบกลับของซัพพลายเออร์ และสถานการณ์ในขั้นตอนการใช้งาน ล้วนมีผลต่อเวลาเก็บข้อมูลและคำนวณ
เมื่อตกลงงาน จะระบุขอบเขตการศึกษา รายงาน การทบทวน และการเตรียมรับการทวนสอบ พร้อมกำหนดเวลาเก็บข้อมูลและเอกสารเพิ่มเติม ค่าใช้จ่ายภายนอก เช่น สิทธิ์ใช้ฐานข้อมูล การทวนสอบโดยบุคคลที่สาม และการขอฉลากเฉพาะ จะยืนยันแยกต่างหาก
FAQ
คำถามที่พบบ่อย
คาร์บอนฟุตพริ้นท์ผลิตภัณฑ์ต่างจากบัญชีก๊าซเรือนกระจกของบริษัทอย่างไร?
บัญชีก๊าซเรือนกระจกของบริษัทใช้ขอบเขตองค์กรและรอบปี ส่วนคาร์บอนฟุตพริ้นท์ผลิตภัณฑ์ใช้หน่วยผลิตภัณฑ์ที่กำหนดและวงจรชีวิต ข้อมูลพลังงานโรงงานใช้เป็นข้อมูลนำเข้าได้ แต่ยังต้องจัดสรรและรวบรวมข้อมูลต้นน้ำและปลายน้ำของผลิตภัณฑ์
ควรเลือกหน่วยหน้าที่หรือหน่วยที่ประกาศอย่างไร?
หน่วยหน้าที่ต้องระบุหน้าที่และเงื่อนไขสมรรถนะที่ผลิตภัณฑ์ให้ได้ ส่วนหน่วยที่ประกาศคือปริมาณผลิตภัณฑ์ที่ระบุในการศึกษา ต้องเลือกตามวัตถุประสงค์ ขอบเขตการศึกษา และ PCR ที่เกี่ยวข้อง ไม่เปลี่ยนหน่วยตามใจเพื่อให้ได้ตัวเลขต่ำลง
หากซัพพลายเออร์ไม่มีข้อมูลคาร์บอนฟุตพริ้นท์ ยังประเมินได้หรือไม่?
ยังพิจารณาใช้ข้อมูลทุติยภูมิที่เหมาะสมได้ แต่ต้องระบุแหล่งที่มาและข้อจำกัด ให้ความสำคัญกับการปรับปรุงคุณภาพข้อมูลของวัสดุหลัก หากลูกค้าหรือ PCR กำหนดให้ใช้ข้อมูลที่ละเอียดกว่า ต้องจัดหาเพิ่มเติมให้ครบตามข้อกำหนด
การทวนสอบตาม ISO 14067 เท่ากับได้รับฉลากคาร์บอนหรือไม่?
ไม่เท่ากัน การทวนสอบคาร์บอนฟุตพริ้นท์แยกจากการยื่นคำขอ การพิจารณา และเงื่อนไขการใช้ฉลาก ต้องตรวจสอบกฎของโครงการฉลากที่ต้องการใช้
กล่าวอ้างได้ทันทีหรือไม่ว่าผลิตภัณฑ์มีคาร์บอนฟุตพริ้นท์ต่ำกว่าของคู่แข่ง?
เปรียบเทียบเพียงยอดรวมสองค่าไม่ได้ ต้องตรวจสอบก่อนว่าหน้าที่ของผลิตภัณฑ์ ขอบเขต วิธีการ คุณภาพข้อมูล และข้อกำหนดการเปรียบเทียบที่เกี่ยวข้องสอดคล้องกัน พร้อมทบทวนหลักฐานที่รองรับการกล่าวอ้างต่อสาธารณะ
ใช้ข้อมูลคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์สำหรับ CBAM ได้หรือไม่?
ใช้ข้อมูลพื้นฐานบางส่วนร่วมกันได้ แต่ CBAM มีขอบเขตสินค้าและวิธีคำนวณการปล่อยก๊าซเรือนกระจกแฝงในสินค้าต่างกัน จึงต้องตรวจสอบเทียบแยกต่างหาก ไม่ถือว่ารายงานคาร์บอนฟุตพริ้นท์เป็นเอกสารที่ใช้ปฏิบัติตาม CBAM ได้โดยอัตโนมัติ
หากหลายผลิตภัณฑ์ใช้สายการผลิตเดียวกัน ควรปันส่วนไฟฟ้าอย่างไร?
ตรวจสอบก่อนว่ามีข้อมูลจากมิเตอร์ย่อย ชั่วโมงการทำงานของเครื่องจักร หรือปริมาณกิจกรรมในกระบวนการที่สะท้อนการใช้จริงของแต่ละผลิตภัณฑ์หรือไม่ หากต้องปันส่วน ให้เลือกวิธีที่มีเหตุผลรองรับตามกฎที่เกี่ยวข้องและลักษณะผลิตภัณฑ์ เก็บการคำนวณและเหตุผลในการเลือกไว้ ไม่หารการใช้ไฟฟ้าทั้งโรงงานให้ทุกรุ่นเท่ากันโดยตรง
หลังจากเปลี่ยนวัตถุดิบหรือเปลี่ยนกระบวนการผลิตแล้ว เราจําเป็นต้องคํานวณใหม่หรือไม่?
ประเมินก่อนว่าการเปลี่ยนแปลงกระทบความเป็นตัวแทนของการศึกษาเดิมหรือไม่ และตรวจสอบข้อกำหนดการปรับปรุงข้อมูลของลูกค้า PCR หรือโครงการฉลาก หากแหล่งวัตถุดิบหลัก ปริมาณวัสดุ สัดส่วนแหล่งพลังงาน หรือกระบวนการเปลี่ยนไป โดยทั่วไปต้องปรับปรุงข้อมูลและคำนวณใหม่ ไม่ใช้ตัวเลขเดิมต่อโดยไม่มีเงื่อนไข
Related
บริการที่เกี่ยวข้องและการปรึกษาความต้องการ
กรุณาระบุรุ่นผลิตภัณฑ์ วัตถุประสงค์การใช้งาน BOM และขอบเขตวัฏจักรชีวิตที่ลูกค้าต้องการ พร้อมแจ้ง PCR หรือข้อกำหนดด้านการทวนสอบและการขอฉลาก หากมีติดต่อ Vosurein
ตรวจสอบเนื้อหา: ฉบับและข้อกำหนดที่ใช้ต้องตรวจตามบริบทองค์กร
Let's Talk
เริ่มพูดคุยจากความต้องการของคุณ
บอกวิธีทำงานปัจจุบันและเวลาที่ต้องการให้งานเสร็จ
เพื่อร่วมกันกำหนดขอบเขตและรูปแบบความร่วมมือ
Blog
บทความด้านความยั่งยืนและ AI
เริ่มจากความเข้าใจ
เพื่อมองเห็นทิศทางการเปลี่ยนแปลง